Zum Inhalt

Baufinanzierung für Kauf, Neubau und Umbau

Wir rechnen mit Ihnen durch, was Ihr Vorhaben kostet und welche Rate Ihr Alltag trägt. Danach vergleichen wir die Angebote vieler Banken und begleiten Sie bis zur Auszahlung.

Worauf es bei Ihrem Vorhaben ankommt

Jedes Vorhaben stellt eigene Fragen an die Finanzierung, vor allem daran, wann das Geld fließt.

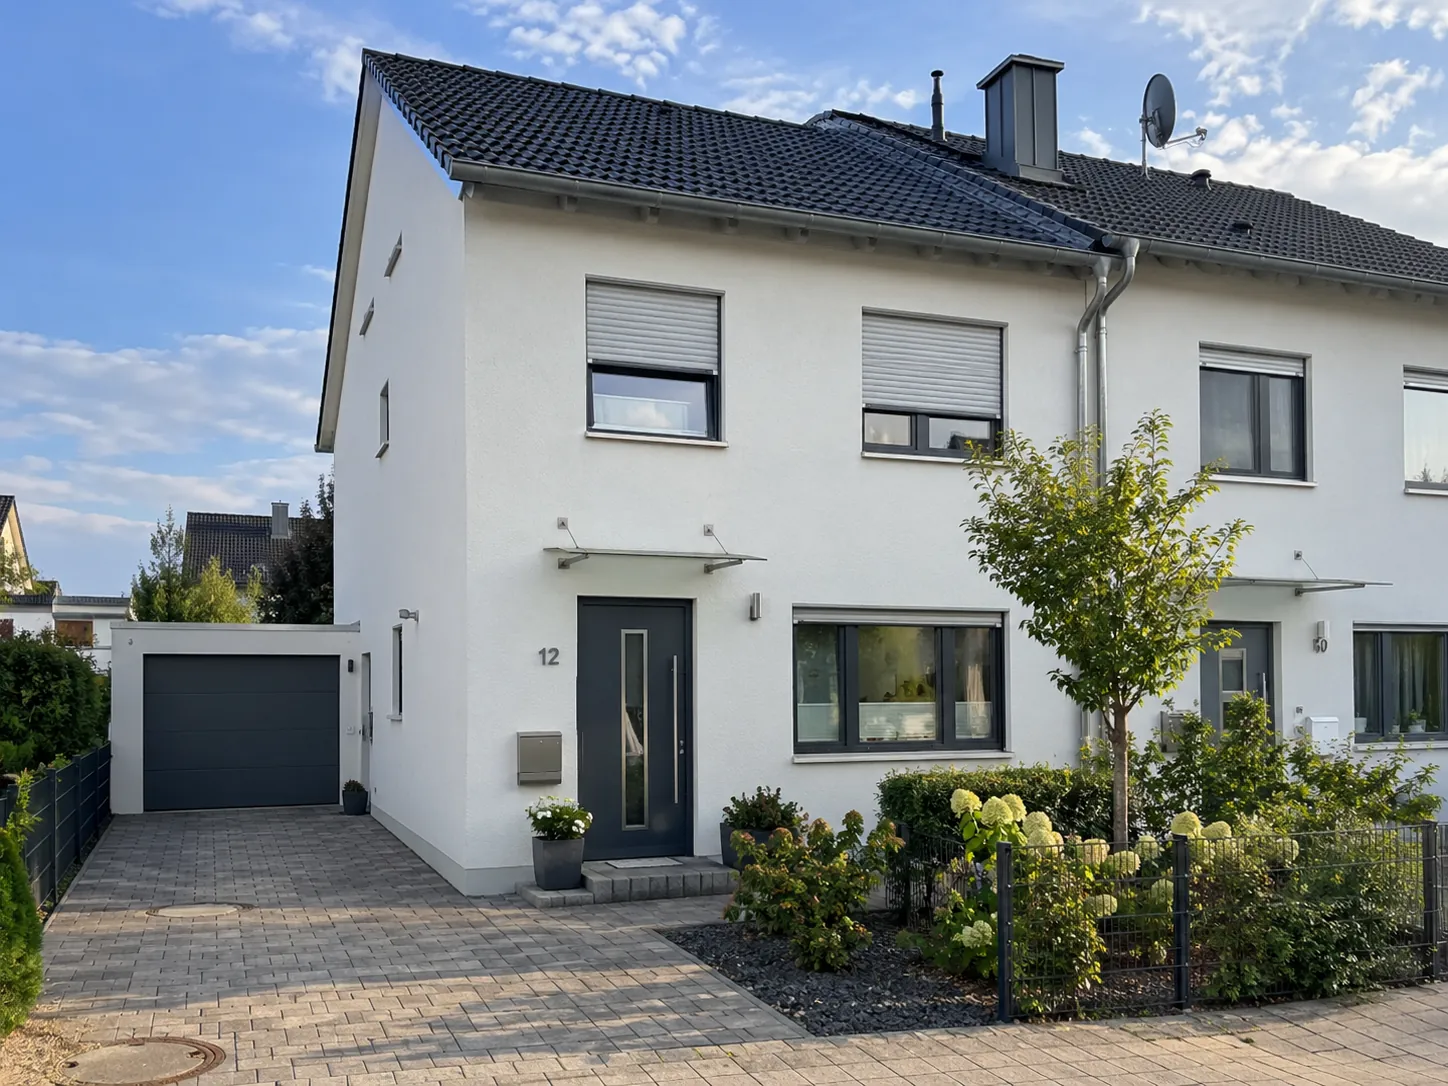
Weiße Doppelhaushälfte mit Garage, Vordach und gepflegtem Vorgarten

Kauf

Ihre Finanzierung sollte stehen, bevor Sie beim Notar unterschreiben. Die Bank bewertet dabei auch die Immobilie, nicht nur Ihr Einkommen.

Weiße Doppelhaushälfte mit Garage, Vordach und gepflegtem Vorgarten
  • Kaufpreis, Nebenkosten und Rate in einer Rechnung
  • Eigenkapital und Förderdarlehen sinnvoll eingeplant
  • Für Haus, Wohnung oder Grundstück
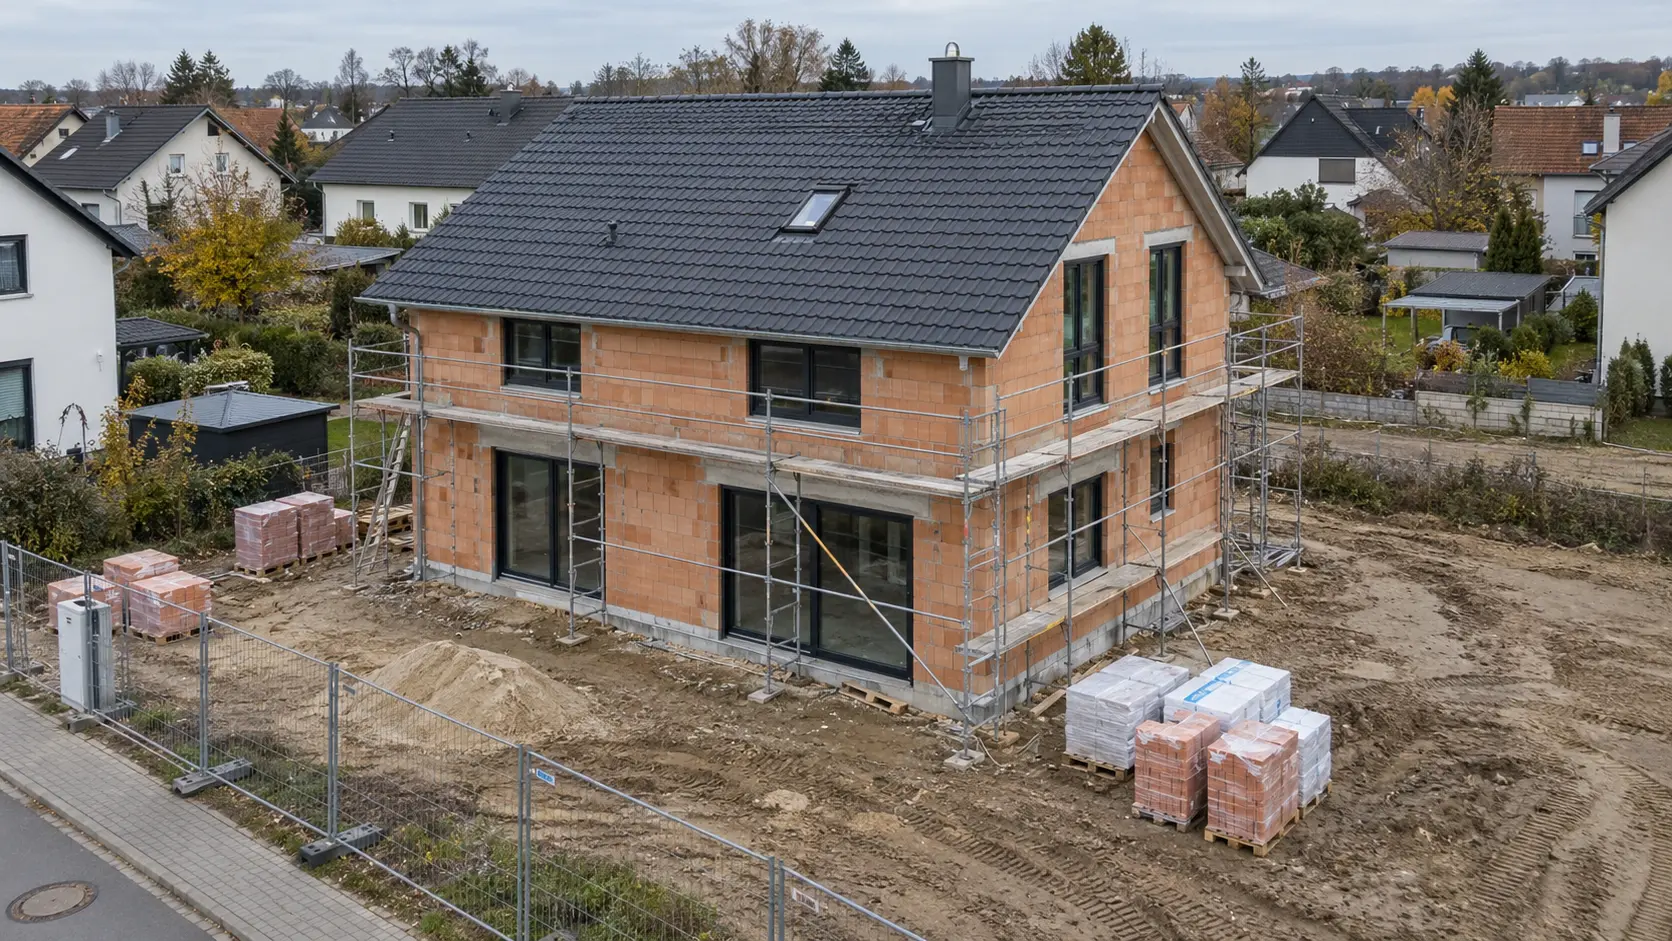
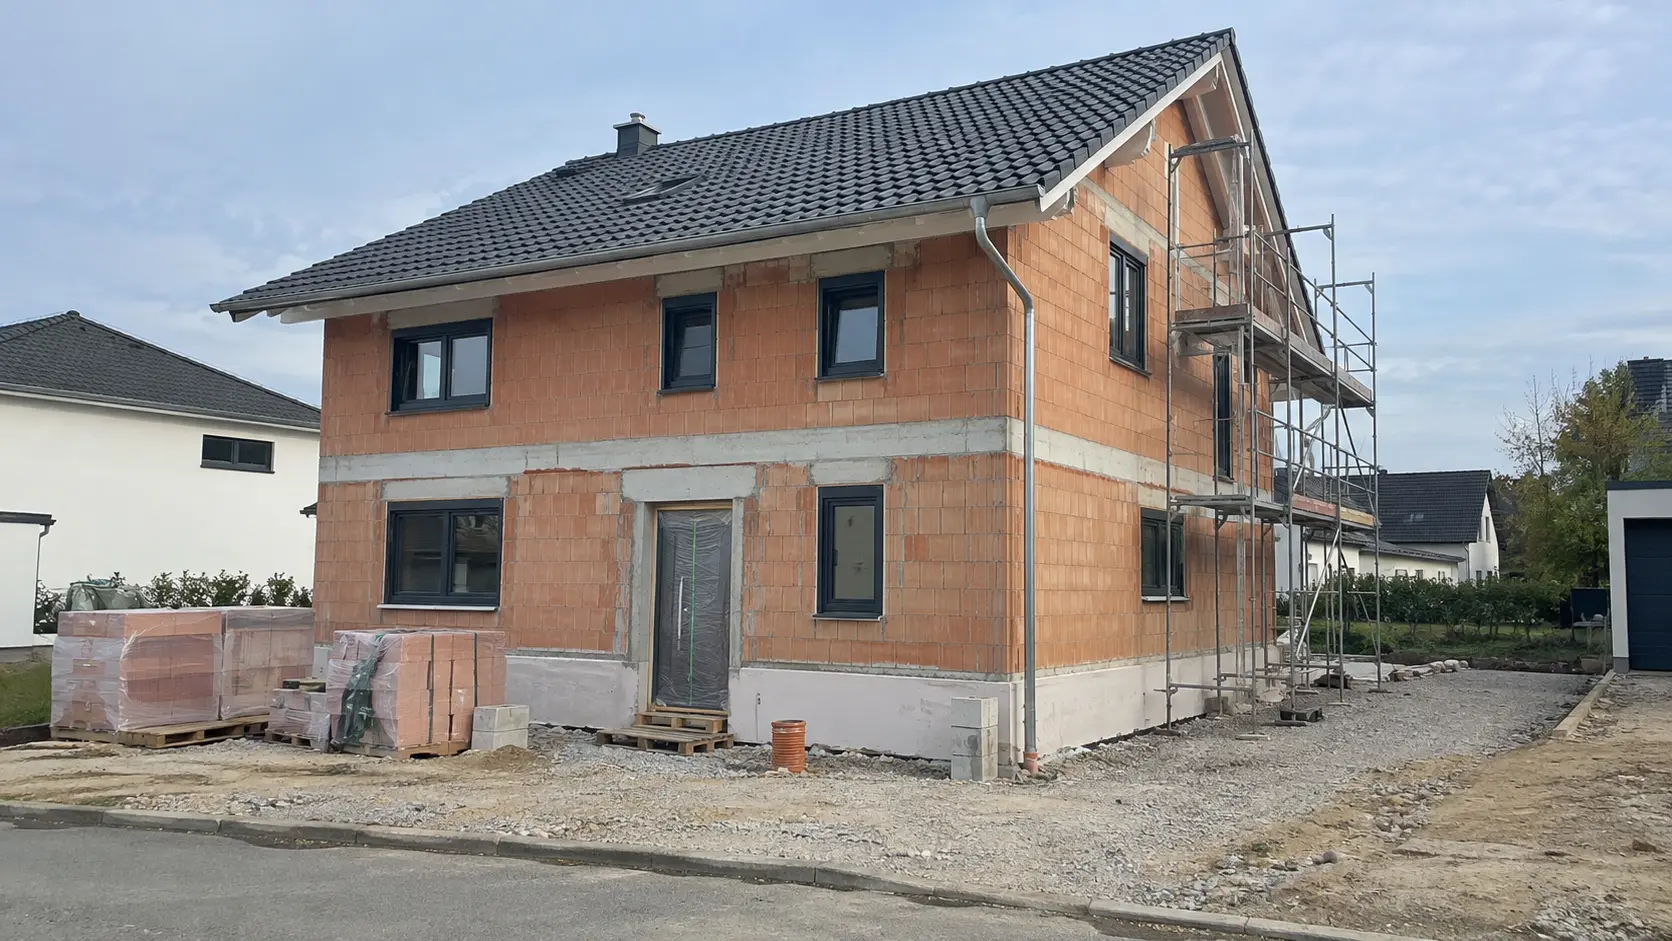
Baustelle eines Einfamilienhauses im Rohbau mit Gerüst und Baumaterial, von oben

Neubau

Ob vom Bauträger oder selbst gebaut: Das Geld fließt in Teilbeträgen nach Baufortschritt. Bis Ihr Darlehen ganz abgerufen ist, können Bereitstellungszinsen anfallen.

Baustelle eines Einfamilienhauses im Rohbau mit Gerüst und Baumaterial, von oben
  • Beim Bauträger höchstens sieben Raten
  • Bereitstellungszinsen im Vergleich der Angebote
  • Ein Puffer für Mehrkosten und Bauzeit
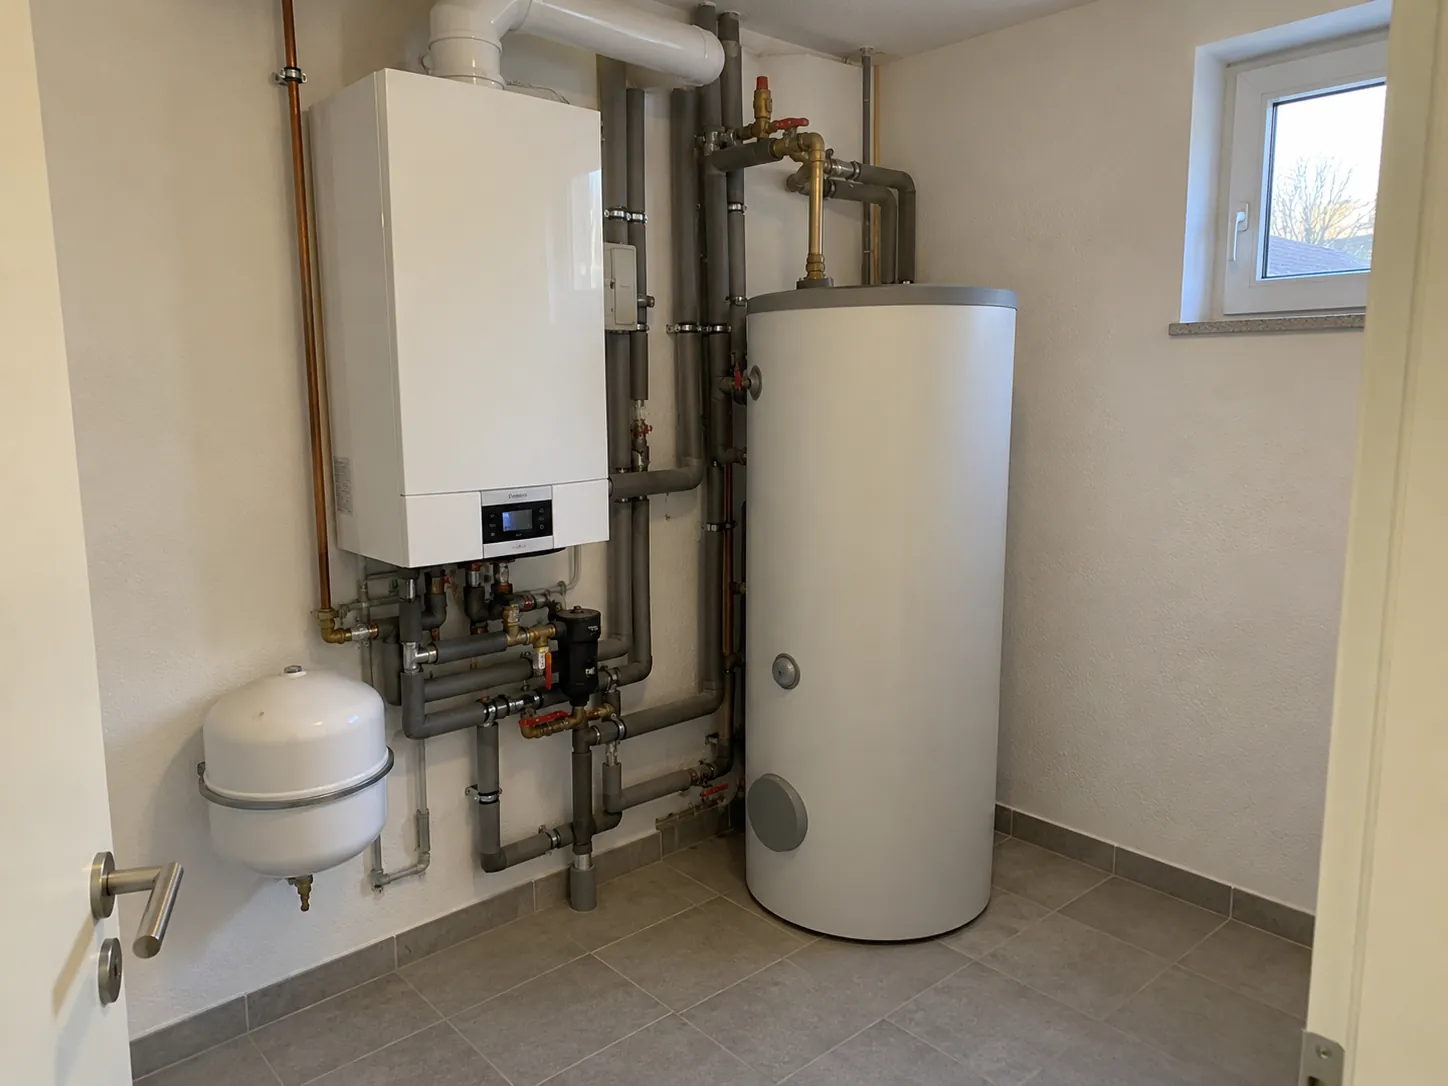
Neue Heizung mit Warmwasserspeicher im Heizungsraum

An-, Um- und Ausbau

Anbau, Dachausbau oder energetische Sanierung: Ob eine neue Grundschuld nötig ist, hängt vor allem vom Betrag ab.

Neue Heizung mit Warmwasserspeicher im Heizungsraum
  • Auszahlung nach den Rechnungen der Handwerker
  • Förderdarlehen von Bund und Land eingeplant
  • Laufendes Darlehen und neuer Bedarf zusammen gerechnet

Was ein Kauf in Bayern kostet

Zum Kaufpreis kommen Grunderwerbsteuer, Notar und Grundbuch, oft auch ein Makler. Wir rechnen mit einem Kauf für 400.000 Euro in Bayern.

  • Grunderwerbsteuer

    14.000 €

    3,5 %, der Satz in Bayern

  • Notar und Grundbuch

    rund 8.000 €

    rund 2 % des Kaufpreises

  • Maklerprovision

    bis 14.280 €

    bis 3,57 %, wenn ein Makler beteiligt ist

Kaufpreis400.000 €

Nebenkosten mit Makler36.280 €

Das sind rund 9 % des Kaufpreises. Ihr Eigenkapital sollte mindestens die Nebenkosten decken, denn sie erhöhen den Wert der Immobilie nicht.

Ihre Nebenkosten berechnen

Fangen wir mit Ihren Zahlen an

Frage 1 von 7Dauert rund eine MinuteRund eine Minute

Kaufen, bauen oder umbauen?

Lieber gleich sprechen?0911 377 66 60

Für eine erste Einschätzung reichen die Zahlen, die Sie schon kennen. Diese Unterlagen braucht die Bank später:

  • Ausweis und Einkommensnachweise
  • Nachweis über Ihr Eigenkapital
  • Exposé, Grundbuchauszug und Grundrisse
  • Bei Selbstständigen die Jahresabschlüsse

Beim Neubau kommen Bauvertrag, Baubeschreibung und Baugenehmigung dazu, bei einer Wohnung die Teilungserklärung.

Welche Unterlagen genau nötig sind, ist von Bank zu Bank verschieden: Manche verlangen mehr, manche weniger.

Fragen zur Baufinanzierung

Steht Ihre Frage nicht dabei, rufen Sie uns an.

0911 377 66 60
  • Wie viel Eigenkapital brauchen Sie?

    Ein gesetzliches Minimum gibt es nicht. Die Kaufnebenkosten sollten Sie aber selbst tragen können, und je mehr Sie einbringen, desto günstiger wird in der Regel der Zins.

  • Welche Zinsbindung passt zu Ihnen?

    Das hängt davon ab, wie lange Sie sicher planen möchten und wie schnell Sie tilgen. Eine längere Bindung kostet meist etwas mehr Zins. Zehn Jahre nach der vollständigen Auszahlung können Sie aber mit sechs Monaten Frist kündigen, ohne Vorfälligkeitsentschädigung: Das ist Ihr gesetzliches Recht nach § 489 Absatz 1 Nummer 2 BGB.

    Finanzierung anfragen
  • Können Sie Förderdarlehen nutzen?

    Je nach Vorhaben kommen Förderdarlehen von Bund und Land in Frage, etwa für Familien, sparsame Neubauten oder eine energetische Sanierung. Der Antrag muss vor dem Kaufvertrag oder Baubeginn stehen.

  • Geht das auch selbstständig?

    Ja. Die Bank sieht sich dann Ihr Einkommen über mehrere Jahre an, belegt durch Jahresabschlüsse und Steuerbescheide. Wir bereiten diese Unterlagen so mit Ihnen auf, dass die Bank sie gut nachvollziehen kann.

Rechnen wir Ihr Vorhaben durch

Erzählen Sie uns, was Sie kaufen, bauen oder umbauen möchten. Für das erste Gespräch reichen die Zahlen, die Sie schon kennen.

Haus mit großer Fensterfront zur Terrasse, davor ein gepflegter Rasen
Drei Aktenordner mit Unterlagen, Einkommensnachweisen und Kreditantrag auf einem Holztisch